İçeriğe atla
TİCARİ KREDİ VE LİMİT DANIŞMANLIĞI

Krediniz neden çıkmıyor, limitiniz neden artmıyor?

Firmanızı bankacı gözüyle inceleyelim. Neyi düzeltmeniz, neyi belgelemeniz ve bankaya nasıl hazırlanmanız gerektiğini netleştirelim.

Mali tablolarınızı, nakit akışınızı, borçlarınızı ve şirketinizle bağlantılı riskleri birlikte değerlendiriyorum. Kredi talebinizi zayıflatan noktaları ortaya çıkarıyor; size özel teşhis raporu, düzeltme reçetesi ve bankaya sunulacak dosyayı hazırlıyorum.

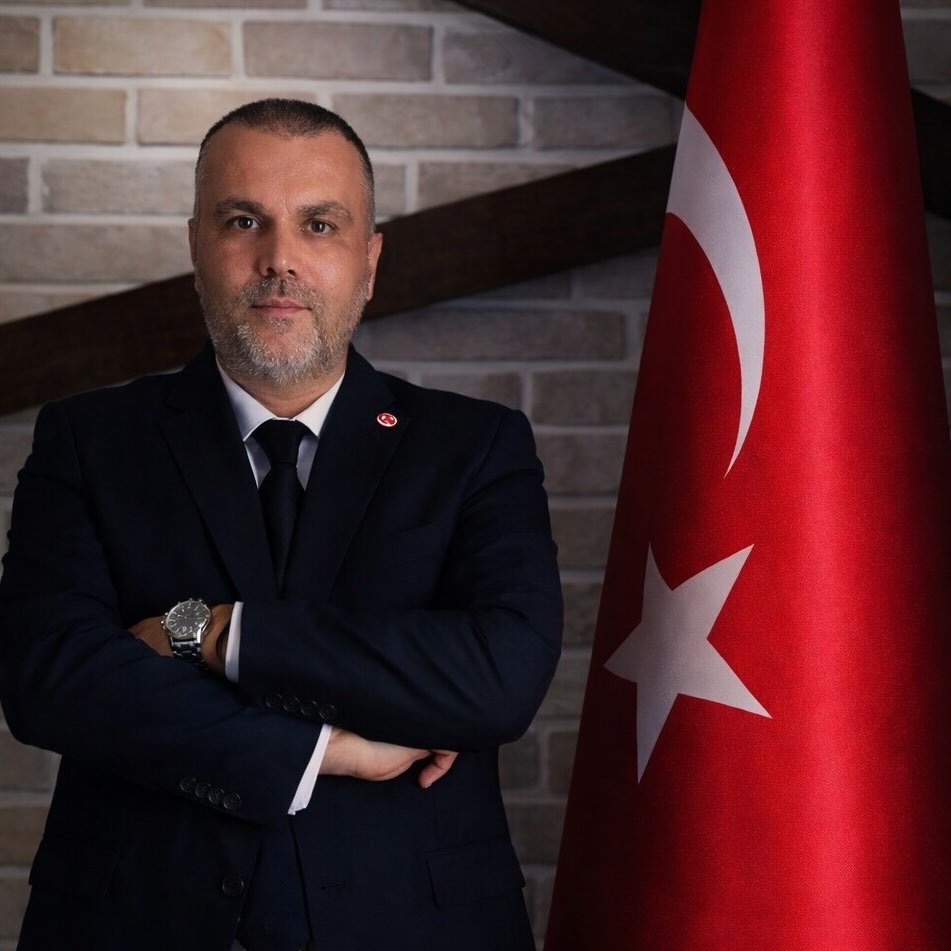
Barış Bağırlar
Barış Bağırlar
Bankacılık ve finans deneyimiyle şirketlere kredi hazırlığı danışmanlığı
Ticari Kredi ve Limit Danışmanlığı Yönetici Özeti
🛡️ Krediye Hazırlık ve Finansal Düzeltme Metodolojisi| Doğrulama: 2026-Q3

Ticari Kredi ve Limit Danışmanlığı; firmanın kredi veya limit talebini zayıflatan nedenleri bankacı gözüyle inceleyen; şirket yönetimine, mali müşavire ve bankaya yönelik çıktıları tek bir çalışma setinde birleştiren finansal teşhis ve kredi hazırlığı hizmetidir. Çalışma sonunda şirket sahibine yönetici özeti, engeller raporu, mali müşavire düzeltme reçetesi, nakit akışı ve geri ödeme planı, borç-limit tablosu, finansman talep planı, banka sunum dosyası ve uygulama çizelgesi teslim edilir.

Yasal / Teknik Dayanak: 5411 Sayılı Bankacılık Kanunu / TBB Risk Merkezi & Finansal Raporlama Esasları✓ Sıfır Halüsinasyon Garantisi

İlk görüşmede ihtiyacınızı ve mevcut durumu değerlendiririz. Çalışmanın kapsamı, ücreti ve teslim takvimi başlangıçta yazılı olarak belirlenir. Kredi ve limit kararı ilgili finans kuruluşuna aittir.

ÇALIŞMA SETİ8 PARÇALI TESLİMAT

Krediye Hazırlık ve Finansal Düzeltme Dosyası

Ödeme karşılığında elinize geçecek somut çalışma seti:

01
Şirket Sahibine Yönetici Özeti
Kritik kararlar ve anlaşılır durum özeti
02
Kredi ve Limit Engelleri Raporu
Talebi zayıflatan bulgular ve dayanakları
03
Mali Müşavire Düzeltme Reçetesi
Kontrol edilecek kalemler ve gerekli işlemler
04
Nakit Akışı ve Geri Ödeme Planı
13 haftalık ve 12 aylık senaryolu görünüm
05
Borç, Limit, Vade ve Teminat Tablosu
Mevcut yükümlülükler ve hareket alanı
06
Finansman Talep Planı
Gerekçelendirilmiş tutar, ürün ve vade
07
Bankaya Sunulacak Firma Dosyası
Belgeye dayalı açıklama notları ve sunum
08
Uygulama ve Takip Çizelgesi
Kim, neyi, ne zaman yapacak takvimi
Firma AnaliziBankacı gözüyle teşhis
Mali Müşavir ReçetesiUygulanabilir düzeltme
Finansman PlanıNakit & borç servisi
Banka Sunum DosyasıGerekçeli başvuru seti

YAŞANAN DURUMLAR

Bu durumlardan biri size tanıdık geliyor mu?

Türkiye'deki işletmelerin sahada en sık karşılaştığı ve kredi süreçlerini tıkayan 4 temel durum:

“Ciro büyüyor, limit aynı yerde duruyor.”

Satışlar artıyor; fakat işletmenin ihtiyaç duyduğu finansman sağlanamıyor. Bankalar cironun büyüklüğüne değil, nakdin nerede beklediğine odaklanıyor.

“Bilançoda kâr var, ödeme günü para yok.”

Vadeli satışlar, stokta bağlanan kaynaklar ve kısa vadeli borç vadelerinin nakit akışı üzerindeki baskısı yeterince görülemiyor.

“Teminat gösteriyorum, yine sonuç alamıyorum.”

Teminatın yanında geri ödeme kaynağının, serbest nakit üretiminin ve mevcut yükümlülüklerin de bankacı diliyle açıklanması gerekiyor.

“Banka ek evrak istiyor, dosya ilerlemiyor.”

Hangi sorunun çözüleceği, hangi açıklamanın eksik olduğu veya hangi talebin değişmesi gerektiği netleşmediği için süreç askıda kalıyor.

Yeni bir başvuruya geçmeden önce dosyanızdaki sorunun nerede olduğunu birlikte inceleyelim.

SOMUT ÇIKTILAR

Çalışma sonunda elinize ne geçecek?

Size şirketinizin durumunu anlatan, yapılacak işleri sıralayan ve banka görüşmesine hazırlayan Krediye Hazırlık ve Finansal Düzeltme Dosyası teslim ediyorum.

TESLİMAT 01

1. Şirket Sahibine Yönetici Özeti

Firmanızın güçlü tarafları, kritik sorunları, öncelikli kararları ve başvuru hazırlığı anlaşılır bir dille özetlenir. “Sorunum ne, ilk ne yapmalıyım?” sorusunun cevabını net olarak görürsünüz.

TESLİMAT 02

2. Kredi ve Limit Engelleri Analiz Raporu

Talebinizi zayıflatabilecek noktalar; dayandıkları belgeler, olası etkileri ve doğrulanması gereken konularla birlikte açıklanır. Firmanızın düzeltebileceği unsurlar ile bankanın politikasına veya dış koşullara bağlı konular ayrılır.

TESLİMAT 03

3. Mali Müşavire Uygulanabilir Düzeltme Reçetesi

Alacaklar, stoklar, avanslar, ortaklar cari hesapları, borç sınıflandırmaları ve benzeri alanlarda kontrol edilmesi gereken kalemler listelenir. Her madde için sorun, gerekli belge, önerilen işlem ve sorumlu kişi belirtilir. Muhasebe işlemleri mali müşavirinizin değerlendirmesiyle yürütülür.

TESLİMAT 04

4. Nakit Akışı ve Geri Ödeme Planı

Yakın dönem için 13 haftalık, devamı için aylık görünümle 12 aylık nakit planı hazırlanır. Tahsilat gecikmesi, satış azalması ve finansman maliyetindeki değişim gibi durumların ödeme gücünü nasıl etkileyebileceği çalışılır. Daha uzun vadeli ihtiyaçlarda projeksiyon dönemi işin kapsamına göre belirlenir.

TESLİMAT 05

5. Borç, Limit, Vade ve Teminat Tablosu

Hangi kuruma ne kadar borcunuz olduğu, kullanılabilir limitleriniz, ödeme takviminiz ve teminat bağlantılarınız birlikte görülür. Yeniden değerlendirilmesi gereken vade ve teminat düzeni somutlaştırılır.

TESLİMAT 06

6. Finansman Talep Planı

İhtiyacın hangi amaçtan doğduğu, ne kadar finansman gerektiği, uygun vade ve ürün yapısı ile geri ödeme kaynağı gerekçelendirilir. Firmanızın koşullarına uymayan bir talep varsa alternatif hazırlık yolu gösterilir.

TESLİMAT 07

7. Bankaya Sunulacak Firma Dosyası

Firmanızın faaliyetleri, finansman ihtiyacı, ödeme kaynağı, güçlü yönleri ve açıklama gerektiren kalemleri tutarlı bir dosyada birleştirilir. Görüşmede sorulabilecek sorular için belgeye dayalı açıklama notları hazırlanır.

TESLİMAT 08

8. Uygulama ve Takip Çizelgesi

Ne yapılacağı, kimin yapacağı, hangi tarihin hedeflendiği ve işin hangi belgeyle tamamlanmış sayılacağı belirlenir. Tamamlanan işler ile açık kalan konular ayrı gösterilir.

Şirket Yönetimi

Doğru finansal kararı alır, kaynak açığını ve önceliklerini net görür.

Mali Müşavir

Kontrol edilecek ve düzeltilecek muhasebe kalemlerini açık reçeteyle uygular.

Banka Tahsis Masası

Firmanın ihtiyacını ve borcu nasıl geri ödeyeceğini anlaşılır biçimde değerlendirir.

Teslim şekli: Açıklamalı rapor, düzenlenebilir finansal tablolar ve dosyanın birlikte üzerinden geçildiği teslim görüşmesi.Ön Görüşme Talep Et →

İNCELEMENİN KAPSAMI

Bankanın sorabileceği soruları, başvurudan önce soruyorum

Kredi dosyasını yalnızca geçmiş yıl cirosuna veya tek bir orana bakarak değerlendirmiyorum. Birbirini etkileyen altı alanı birlikte inceliyorum:

1. Mali tabloların anlattığı hikâye

Satış, kâr, alacak, stok ve borç rakamları birbirini destekliyor mu? Açıklama gerektiren büyük veya uzun süredir hareket görmeyen bakiyeler var mı?

2. Paranın işletmeye giriş ve çıkış zamanı

Müşteriden para hangi tarihte geliyor; tedarikçi, çalışan, vergi ve kredi ödemeleri ne zaman yapılıyor? Nakit açığı hangi dönemde oluşuyor?

3. Mevcut borçlar ve ödeme davranışı

Kredi, leasing, faktoring, çek, senet ve diğer yükümlülükler toplam ödeme gücünü nasıl etkiliyor? Paylaştığınız risk raporları ile şirket kayıtları uyumlu mu?

4. Ortaklar, kefaletler ve bağlantılı işletmeler

Ortakların şirketle ilişkili mali yükümlülükleri, verilen kefaletler, grup şirketleri ve işletmeden çekilen kaynaklar dosyada nasıl bir risk oluşturuyor?

5. İş modelinin dayanıklılığı

Tek müşteriye bağımlılık, mevsimsellik, döviz uyumsuzluğu, tedarikçi yoğunlaşması veya belgelendirilmiş ortaklık sorunları geri ödeme planını etkiliyor mu?

6. Talebin kuruluşun koşullarıyla uyumu

İstenen tutar, kredi türü, vade ve teminat yapısı ihtiyaca uygun mu? Dosyadaki sorun şirketin yapısından mı, seçilen üründen mi, yoksa kuruluşun kendi sınırlarından mı kaynaklanıyor?

* Böylece “kredi çıkmıyor” cümlesini, incelenebilir nedenlere ve yapılabilir işlere dönüştürüyorum. İnceleme, bize sağlanan belgeler ve doğrulanabilir bilgiler üzerinden yapılır; bankanın açıklamadığı iç değerlendirmelere erişildiği varsayılmaz.

ÖRNEK VAKA YAKLAŞIMI

Ciro artarken neden nakit ve limit sorunu yaşanabilir?

Bu bölüm hizmetin çalışma şeklini gösteren temsili bir örnektir; gerçek müşteri sonucu veya kredi onay vaadi değildir.

Bir firma satışlarını büyütüyor. Tahsilatın önemli bölümü 90 gün sonra geliyor; maaş, vergi ve kredi taksitleri ise her ay ödeniyor. Aynı dönemde stok miktarı da artıyor.

1. İlk Görünüm

Firma büyüyor ve daha yüksek kredi limiti talep ediyor.

2. İnceleme

Satışın ne zaman nakde döndüğü, stokta ne kadar kaynak bağlı olduğu inceleniyor.

3. Reçete

Tahsilat ve stok planı, nakit açığı, uygun vade ihtiyacı ve gerekli belgeler belirleniyor.

4. Bankaya Sunum

Talep; kullanım amacı, nakit açığı hesabı ve geri ödeme kaynağıyla açıklanıyor.

Bu çalışmanın değeri, firmanın ihtiyacını rakamları ve gerekçeleriyle savunulabilir hale getirmesidir.

ÇALIŞMA SÜRECİ

Birlikte nasıl çalışıyoruz?

01

İhtiyacı ve geçmiş süreci netleştiriyoruz.

Yeni kredi, limit artışı veya mevcut borç düzeni için neye ihtiyaç duyduğunuzu konuşuyoruz. Önceki başvuruları ve size iletilen yanıtları değerlendiriyoruz. İş kapsamını, gerekli belgeleri, ücreti ve teslim takvimini yazılı olarak belirliyoruz.

02

Belgeleri aynı çerçevede topluyoruz.

Mali tabloları, güncel kayıtları, banka borçlarını, risk raporlarını ve ilgili sözleşmeleri birlikte inceliyoruz. Eksik veya birbiriyle uyuşmayan bilgileri ayrıca listeliyoruz.

03

Sorunları ve öncelikleri ortaya koyuyorum.

Dosyaya bankanın sorabileceği sorular üzerinden bakıyorum. Belgeyle doğrulanan bulguları, açıklama bekleyen konuları ve dış koşullara bağlı sınırlamaları ayırıyorum.

04

Uygulanabilir planı hazırlıyoruz.

Şirket yönetiminin kararları, mali müşavirin kontrol edeceği işlemler ve bankaya hazırlanacak açıklamalar ayrı ayrı tanımlanıyor. Uygulaması tamamlanmayan bir işlem, dosyada yapılmış gibi gösterilmiyor.

05

Tam seti teslim ediyor, sonraki adımı netleştiriyoruz.

Raporun ve finansal tabloların üzerinden birlikte geçiyoruz. Başvuruya geçmek için hangi koşulların sağlandığını, hangilerinin açık kaldığını ve dosyanın hangi değişikliklerde güncellenmesi gerektiğini açıklıyorum.

DANIŞMAN VE YAKLAŞIM

Firmanızı kredi değerlendirmesinin diliyle anlatmanıza yardımcı oluyorum

Barış Bağırlar · Dr. Fin

Bankacılık ve finans alanındaki tecrübemi, şirketlerin krediye hazırlanması ve mali sorunlarının anlaşılması için kullanıyorum.

Çalışmamın merkezinde üç soru var: Firmanızın gerçek ihtiyacı ne? Banka bu dosyada hangi soruların cevabını arayabilir? Bu soruları hangi belge ve uygulama planıyla karşılayabiliriz?

Rakamların yanında faaliyetinizin nasıl yürüdüğünü, paranın nerede beklediğini ve şirket kararlarının mali tabloya nasıl yansıdığını inceliyorum. Bulguları, sizin ve mali müşavirinizin uygulayabileceği bir çalışma planına dönüştürüyorum.

Barış Bağırlar
Barış Bağırlar
Dr. Fin Kurucusu

Teşhis · Uygulanabilir Düzeltme Reçetesi · Banka Sunum Dosyası

Bu çalışma hangi firmalar için uygundur?

  • ✓Ticari kredi başvurusu reddedilen veya bekleyen işletmeler.
  • ✓İş hacmi büyüdüğü halde limiti yetersiz kalan firmalar.
  • ✓Yeni bankaya başvurmadan önce dosyasını hazırlamak isteyen şirketler.
  • ✓Kârı ile nakit durumu arasında fark bulunan işletmeler.
  • ✓Borç vadeleri, teminatları ve finansman ihtiyacını birlikte değerlendirmek isteyen firmalar.
  • ✓Yatırım veya işletme sermayesi talebini rakamlarla gerekçelendirmek isteyen şirketler.

Çalışma sonunda başvuruya geçmek kadar, belirli düzeltmeler tamamlanana kadar beklemek de önerilebilir. Karar, incelenen veriler ve firmanın ödeme gücü üzerinden verilir.

Başlamak için hangi belgeler gerekiyor?

İlk görüşmede mevcut durumu anlatmanız yeterlidir. Analiz için gereken belge listesi şirketinize göre netleştirilir:

  • •Son iki veya üç yılın bilanço ve gelir tabloları; güncel mizan ve ilgili beyannameler.
  • •Banka ve finans kuruluşlarındaki borç, limit, ödeme ve teminat bilgileri.
  • •Yetkili kişilerce temin edilen güncel risk raporları ve ilgili hesap hareketleri.
  • •Alacak, borç, stok, çek ve senetlerin vade dökümleri.
  • •Gerekli olduğu ölçüde ortaklık yapısı, kefaletler ve önemli sözleşmeler.

İnternet bankacılığı veya e-Devlet şifreniz kesinlikle talep edilmez.

SIK SORULAN SORULAR

Başlamadan önce bilmek isteyebilirsiniz

Mali müşavirim varken bu hizmete neden ihtiyaç duyabilirim?

Bu çalışma, mevcut muhasebe ve mali müşavirlik hizmetinizi tamamlar. Mali verileri kredi talebi, nakit ihtiyacı, geri ödeme gücü ve banka sunumu etrafında bir araya getirir. Muhasebeye ilişkin kontroller ve işlemler mali müşavirinizle değerlendirilir.

Bankanın neden reddettiğini kesin olarak öğrenebilir misiniz?

Size iletilen gerekçeleri ve mevcut belgeleri inceleyerek talebi zayıflatabilecek noktaları tespit ederim. Bankanın paylaşmadığı iç değerlendirmelerine erişimim varmış gibi hareket etmem. Kesinleşen bulgular ile teyit gerektiren ihtimaller raporda ayrılır.

Bilanço düzeltmesi ne anlama geliyor?

Kayıtların dayanak belgelerle karşılaştırılması, hataların ve açıklama eksiklerinin belirlenmesi, uygun muhasebe işlemlerinin mali müşavirinizle değerlendirilmesidir. Belgesiz işlem, gerçeğe aykırı gelir veya varlık gösterimi önerilmez. Muhasebe sunumundaki bir değişiklik tek başına yeni nakit veya ödeme gücü yaratmaz.

Ortaklar kişisel mali durumu da inceleniyor mu?

Şirketin borçluluğu, kefaletleri, ortaklık ilişkileri ve ödeme gücüyle bağlantılı mali bilgiler gerekli olduğu ölçüde değerlendirilir. İnceleme, yetkili şekilde paylaşılan ve çalışma amacıyla ilgili bilgilerle sınırlıdır.

Kredi onayı veya belirli bir limit garanti ediliyor mu?

Hayır. Kararı ilgili banka veya finans kuruluşu verir. Teslim ettiğim hizmet; belgeye dayalı analiz, uygulanabilir düzeltme planı ve gerekçeli başvuru dosyasıdır. Firmanızın koşulları talebi desteklemiyorsa bu da açıkça belirtilir.

Risk kayıtlarındaki sorunları silebilir misiniz?

Risk kayıtlarını silme yetkim yoktur. Hatalı bildirim şüphesi varsa, dayanak belgeler ve ilgili kuruluşa yöneltilecek düzeltme talebi için hazırlık yapılabilir. Doğru bir olumsuz kaydın ortadan kaldırılacağı taahhüt edilmez.

Banka başvurusunu ve görüşmelerini siz mi yürütüyorsunuz?

Bu sayfadaki temel hizmet; inceleme, planlama ve dosya hazırlığıdır. Müşteri adına başvuru veya banka görüşmelerine katılım, ancak ayrıca kararlaştırılan kapsam ve yetkilendirme varsa yürütülür.

Çalışma ne kadar sürer, ücreti nedir?

Şirket ve banka sayısı, belgelerin durumu, geçmiş kayıtların açıklığı ve gereken modelleme kapsamı belirleyicidir. Ücret ve teslim takvimi inceleme kapsamı netleştirildikten sonra yazılı olarak paylaşılır. Bankanın değerlendirme süresi danışmanlık teslim süresinden ayrıdır.

Belgelerimi nasıl paylaşacağım?

Çalışma başlamadan önce paylaşılacak veriler, erişim yetkileri, saklama koşulları ve aktarım kanalı belirlenir. İlk iletişim formunda mali belge yüklemeniz istenmez. Gizlilik ve kişisel veri işleme koşulları ayrıca sunulur.

ÖN GÖRÜŞME VE TEŞHİS

Yeni bir başvurudan önce dosyanızdaki eksikleri görün

Kredi ihtiyacınızı, bankalarla yaşadığınız sorunu ve mevcut mali durumunuzu konuşalım. Hangi belgelerle başlayacağımızı ve size hangi çalışma setini hazırlayabileceğimizi netleştirelim.

Bu form bir banka kredi başvurusu değildir. Mali belgelerinizi ilk aşamada yüklemeniz gerekmez. Talebiniz üzerine sizinle iletişime geçilerek çalışma ihtiyacı değerlendirilir. Kişisel verileriniz KVKK Aydınlatma Metni kapsamında korunur.

Dr. Fin bir kredi kuruluşu veya kredi onayı veren kurum değildir. Hizmet; finansal analiz, planlama ve kredi başvurusuna hazırlık kapsamındadır. Kredi tahsisi, limit, fiyatlama ve teminat kararı ilgili finans kuruluşuna aittir. Muhasebe ve hukuki işlemler, konunun yetkili uzmanları tarafından değerlendirilir.